
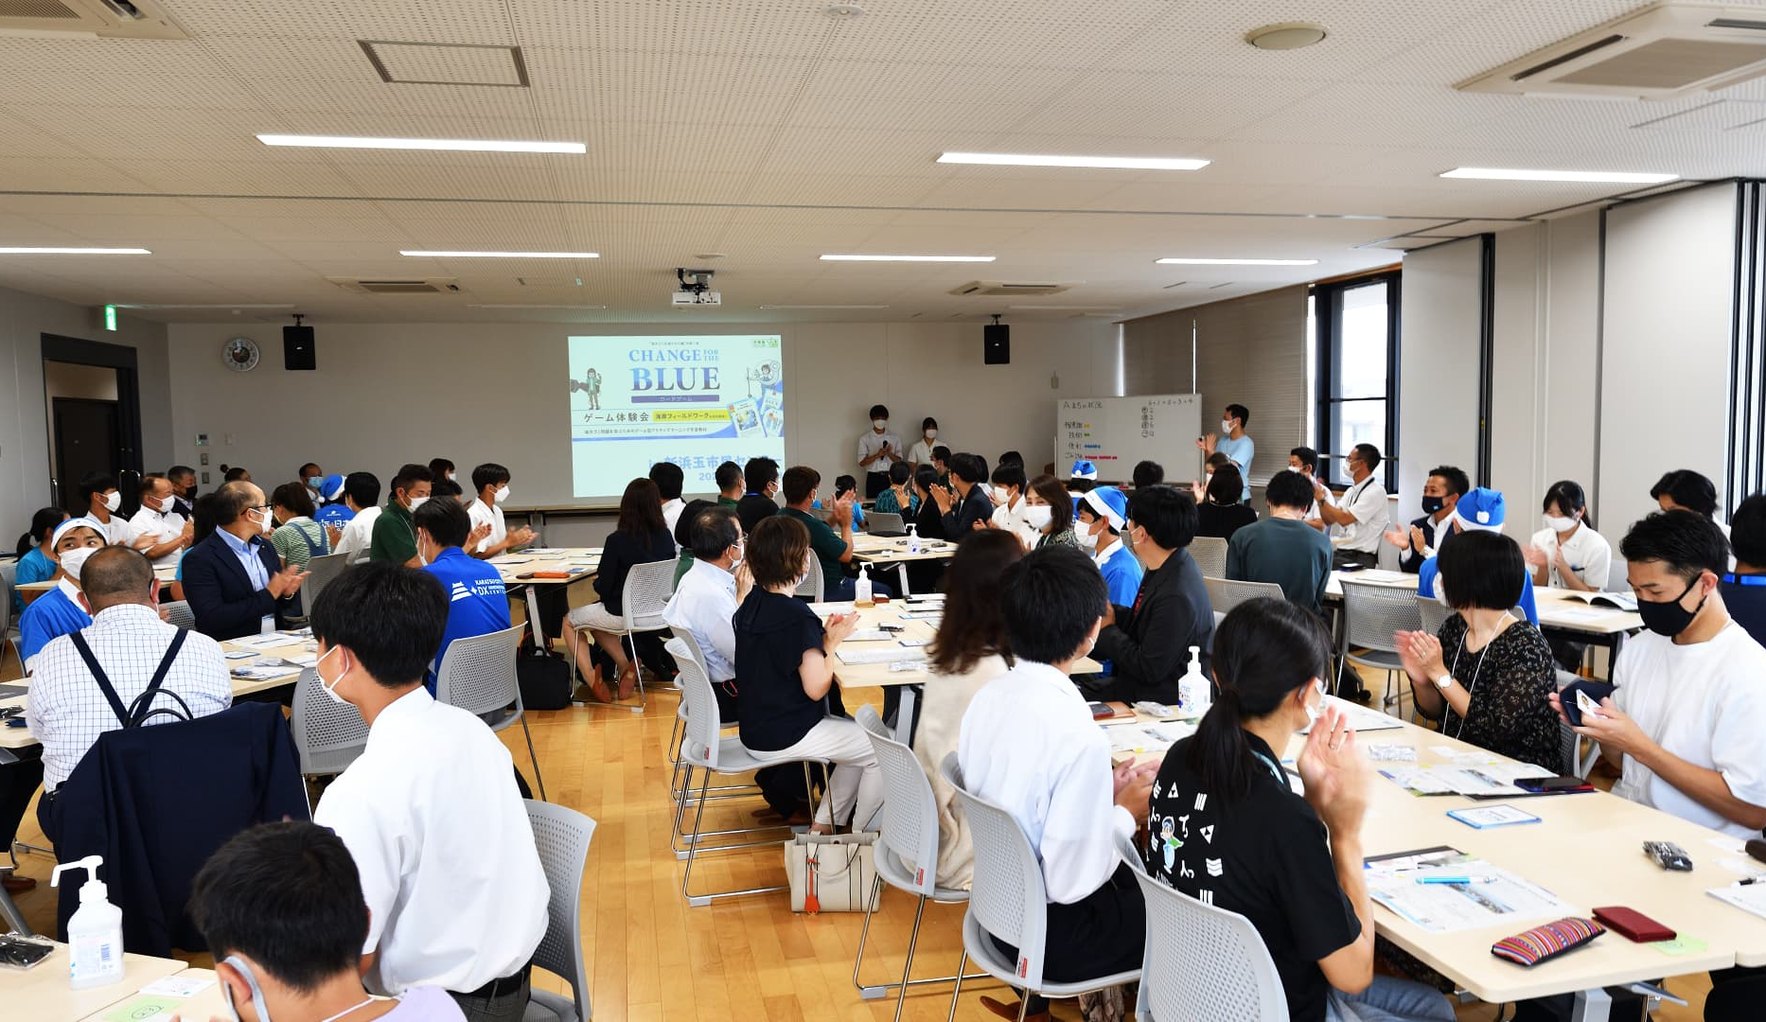
ESG・CSR・CSVを、数字で並べる
日本のサステナブル投資の残高は、2025年3月末で671兆7,644億円、総運用資産の63.4%でした(日本サステナブル投資フォーラム)。時価総額3兆円以上の上場企業は、2027年3月期からサステナビリティ情報の開示に新しい基準(SSBJ基準)を使うことが義務になります(金融庁)。経団連のアンケートでは、社会貢献活動で社外の組織と連携している企業が88%、そのうちNPO・NGOと連携している企業が87%でした(経団連、2025年1月)。このページは、ESG・CSR・CSVにかかわるお金と制度の数字を、国・業界団体・国際機関の資料で並べたものです。
ESG(環境・社会・ガバナンス)は、投資家が企業を評価し、企業が情報を開示するときの観点です。ESG投資のお金は、主に上場企業の株式や債券に向かいます。CSR(企業の社会的責任)は、企業が社会の一員として果たす責任で、日本では寄付やボランティアなどの社会貢献活動として語られることが多い言葉です。CSV(共通価値の創造)は、事業そのもので社会の課題を解き、企業の利益にもつなげる考え方です。企業がNPOや地域の団体と関わるときのお金や人手は、社会貢献活動の予算、社員のボランティア、研修、開示のための取り組みとして出ていきます。このページでは、この3つを分けて数字を載せています。
このページは、NPO法人唐津Farm&FoodがKaratsu Data Bankの一つとして作成しました。結論や評価の言葉は付けず、資料に書かれている数字と文だけを並べています。時点・対象・数え方が違う数字は、同じ表で比べず分けて載せています。
| 調査の年 | サステナブル投資残高 | 総運用資産に占める割合 |
|---|---|---|
| 2023年 | 537.6兆円 | - |
| 2024年 | 625.6兆円 | - |
| 2025年 | 671.8兆円 | 63.4% |
ESG投資の規模
日本サステナブル投資フォーラム(JSIF)の調査では、日本のサステナブル投資の残高は2025年3月末で671兆7,644億7,000万円で、前年から7.4%増えました。総運用資産に占める割合は63.4%です。2023年は537.6兆円、2024年は625.6兆円でした(JSIF「サステナブル投資残高調査2025」)。
投資の手法別では、ESGインテグレーション(投資の判断にESGの要素を組み込む手法)が464.4兆円、ネガティブ・スクリーニング(特定の業種や企業を投資先から外す手法)が374.4兆円、インパクト投資が3.1兆円でした。1つの資産に複数の手法を使うことがあるため、手法別の合計は全体の残高と一致しません。
年金積立金管理運用独立行政法人(GPIF)の、ESG指数に基づく運用資産額は2026年3月末で約12.4兆円です。採用しているESG指数は9つで、GPIF全体の運用資産額は293.64兆円でした。2025年3月末のESG指数に基づく運用資産額は約18.2兆円です(GPIF「2025年度 サステナビリティ投資報告」)。
国連の責任投資原則(PRI)に署名した機関は、2025年3月末で5,261です。内訳は運用会社4,018、アセットオーナー(年金基金や保険会社など資産を持つ側)748、サービス提供者495で、署名機関の運用資産は139.6兆米ドルです。2024〜25年度に新しく署名したアセットオーナー40のうち、9が日本の機関でした(PRI Annual Report 2025)。
世界のサステナブル投資は、世界持続可能投資連合(GSIA)の2022年の報告で30.3兆米ドルでした。2024年の報告は世界の合計値を出さず、方法を変えた「R&SIファンド」の資産として16.7兆米ドルを示しています。GSIAは、この値を2022年版と比べられないとしています(GSIA「Global Sustainable Investment Review 2024」)。
| 対象(時価総額) | 義務化の時期 | 該当する会社の数 |
|---|---|---|
| 3兆円以上 | 2027年3月期 | 68社 |
| 1兆円以上 | 2028年3月期 | 171社 |
| 5千億円以上 | 2029年3月期 | 284社 |
サステナビリティ情報の開示の義務化
サステナビリティ基準委員会(SSBJ)は、2025年3月に日本のサステナビリティ開示基準(SSBJ基準)を公表しました。金融庁の金融審議会のワーキング・グループ報告では、有価証券報告書でこの基準を使うことを、時価総額の大きい会社から順に義務にします。時価総額3兆円以上の会社は2027年3月期から、1兆円以上は2028年3月期から、5千億円以上は2029年3月期からです。開示の内容への第三者の保証は、義務化の翌年から求められます(金融庁、2026年1月)。それぞれに当たる会社の数は68社、171社、284社です(金融庁、2025年7月)。
| 項目 | 割合 |
|---|---|
| 資金的支援(金銭の寄付など)を行っている | 92% |
| 社員の寄付やボランティア活動を進めている | 89% |
| 自主プログラムを行っている | 78% |
| 社員のプロボノを支援している | 37% |
| 社会貢献活動の重点分野に「環境」を挙げた | 88% |
| 社会貢献活動を行う理由に「社員が社会的課題に触れて成長する機会」を挙げた | 77% |
| 社会貢献活動で社外の組織と連携している | 88% |
| └ 連携先にNPO・NGOを挙げた(連携している企業のうち) | 87% |
| 開示している項目に「支出金額」を挙げた | 65% |
| 社会貢献活動の予算に目安(ベンチマーク)を設けていない | 69% |
CSR:企業の社会貢献活動
経団連が2024年9月から11月に行ったアンケート(回答153社)では、92%の企業が金銭の寄付などの資金的支援を、89%が社員の寄付やボランティア活動の推進を行っていました。社会貢献活動の重点分野は「環境」が88%で最も多く、「次世代育成」69%、「地域コミュニティ」68%が続きます(経団連)。
社会貢献活動を行う理由は、「社会の一員としての責任」94%、「持続可能な社会の実現」92%、「地域との良好な関係性の構築・維持」90%の順でした。「社員が社会的課題に触れて成長する機会」は77%、「社員のモチベーション向上や帰属意識の強化」は74%です。
社会貢献活動で社外の組織と連携している企業は88%(139社)で、そのうち87%がNPO・NGOと連携しています。NPOなど非営利組織との連携の形は、金銭や物資、人を無償・安価で提供する「寄付助成・資源提供型」が86%、一つのプロジェクトを一緒に行う「プロジェクト連携型」が69%、非営利組織の生産品を買う「取引型」が16%でした(回答137件)。
社内の部署との連携については、連携の必要性の認識と実際の連携の差が最も大きかったのが「人事」(5段階の平均で必要性4.29、実際3.70、差0.59)で、「経営企画」(差0.54)が続きます。開示している項目は「支出金額」が65%で最も多く、予算に目安を設けていない企業が69%でした。
企業の社会貢献活動の支出額は、経団連の「社会貢献活動実績調査」の2017年度の結果で、合計1,997億円、1社平均5億9,300万円、経常利益に対して0.89%でした(337社・グループ)(経団連「2017年度 社会貢献活動実績調査結果」)。経団連のこの支出調査は2017年度の結果が最後の公表で、それより新しい企業全体の支出額は見つかっていません。
CSV:共通価値の創造
CSV(Creating Shared Value、共通価値の創造)は、マイケル・ポーターとマーク・クラマーが『ハーバード・ビジネス・レビュー』2011年1-2月号の論文で示した考え方です。社会の課題に取り組むことで企業の競争力も高める方法として、①製品と市場を見直す、②バリューチェーンの生産性を定義し直す、③事業を行う地域にクラスター(産業の集積)をつくる、の3つを挙げています(Harvard Business Review、Harvard Business School)。ホテルの事業でのCSR・CSVの例は、ホテルのサステナビリティのデータにまとめています。
| 項目 | 値 | 時点 |
|---|---|---|
| 自然共生サイトの数 | 610か所 | 2026年6月30日 |
| 自然共生サイトの申請主体のうち企業 | 52% | 485か所の時点(2026年2月の資料) |
| 支援マッチングの掲載先への連絡希望(うち成立の連絡) | 27件(4件) | 令和6年度 |
| 同上 | 20件(3件) | 令和7年度 |
| 支援証明書の発行 | 11枚(試行版) | 令和6年度 |
| 同上 | 13枚 | 令和7年度 |
| 支援証明書の発行手数料 | 99,000円(税込) | 1申請あたり、令和8年度 |
| 30by30アライアンスの参加者 | 1,333者 | 2026年10月20日 |
| └ うち企業 | 662団体 | 同上 |
企業が自然共生サイトを支援するときの数字
環境省は、民間や地域の取り組みで生物多様性が保全されている場所を「自然共生サイト」として認定しています。2026年6月30日に合計610か所になりました(環境省)。合計485か所の時点の資料では、申請した主体の52%が企業、30%がNPOなどの団体、16%が地方公共団体、2%が個人です(環境省、2026年2月27日)。
自分では土地を持たない企業が、ほかの団体の自然共生サイトを支援する仕組みとして、環境省は支援マッチングのページと「自然共生サイトに係る支援証明書」を設けています。支援マッチングのページに載ったサイトなどへの連絡希望は令和6年度が27件(うち成立の連絡4件)、令和7年度が20件(同3件)でした。資料は、成立の主な要因を「サイトの距離(市内等)」と「連携内容の一致」、不成立の主な要因を「有償・無償の不一致」と「連携内容の不一致」としています(環境省、2026年2月27日)。
支援証明書は、令和6年度の試行で11枚、令和7年度の本格運用で13枚が発行されました。発行手数料は1申請あたり99,000円(税込)です。販売や請負契約など、有償で行った支援は支援証明書の対象になりません(環境省)。令和7年度の13枚のうち支援先が公表されている10枚では、九州の支援先は大分県日田市の1か所(2枚)で、佐賀県の支援先はありません。残りの3枚は、資料の時点で支援先が公表されていません(環境省 発行対象者一覧、同 取組状況)。企業版ふるさと納税の寄付が自然共生サイトの活動に使われたことが確認できれば、寄付した企業も支援証明書を申請できます。ふるさと納税の数字は寄付とふるさと納税のデータにまとめています。
生物多様性のための30by30アライアンスの参加者は、2026年10月20日時点で1,333者です。企業662団体、自治体112団体、NPO等395団体、個人164名で、佐賀県唐津市と当法人も参加しています(環境省)。
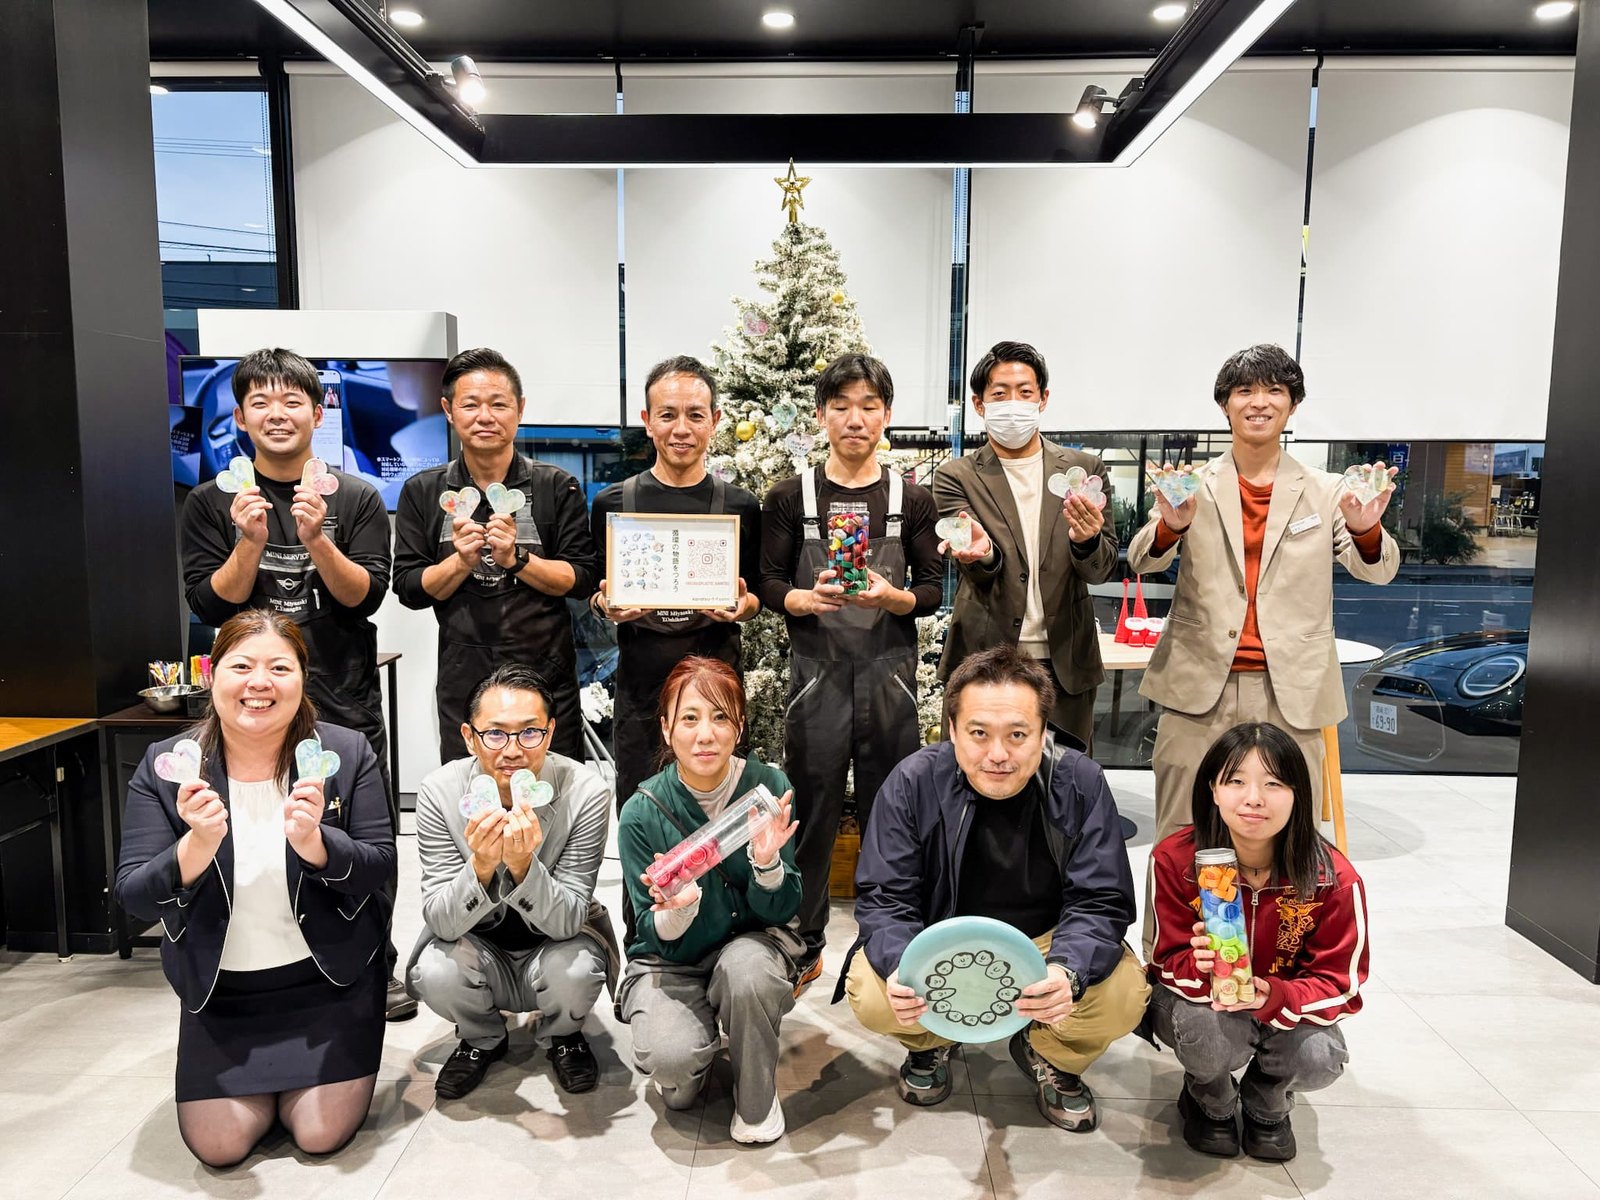
唐津Farm&Foodの数字
当法人の活動の累計参加者は25,971名です(2026年4月時点)。内訳は、プラスチックリサイクル体験13,482名、環境教育6,587名、ビーチクリーン3,313名、生物多様性の保全2,589名です。家庭・海岸・学校から回収したペットボトルキャップは3,026kgです(同)。佐賀県唐津市相知町の「相知町横枕自然共生区域」(36.67ha)は、当法人が地域の方々と保全している里山で、佐賀県で初めて環境省の自然共生サイトに認定されました。企業との協働の内容は法人共創のページに載せています。
よくあるご質問(FAQ)
Q1. ESGとCSRとCSVは、どう違いますか?
ESGは、投資家が企業を評価し、企業が情報を開示するときの「環境・社会・ガバナンス」の観点です。CSRは企業の社会的責任で、日本では寄付やボランティアなどの社会貢献活動として語られることが多い言葉です。CSVは、ポーターとクラマーが2011年に示した「事業で社会の課題を解き、企業の価値も高める」考え方です。
Q2. 日本のESG投資の額はいくらですか?
日本サステナブル投資フォーラムの調査で、日本のサステナブル投資の残高は2025年3月末に671兆7,644億円、総運用資産の63.4%でした。GPIFのESG指数に基づく運用資産額は、2026年3月末で約12.4兆円です。
Q3. サステナビリティ情報の開示が義務になるのはいつからですか?
有価証券報告書でのSSBJ基準の適用は、時価総額3兆円以上の会社が2027年3月期から(68社)、1兆円以上が2028年3月期から(171社)、5千億円以上が2029年3月期から(284社)です(金融庁)。
Q4. 企業の社会貢献活動には、いくら使われていますか?
経団連の2017年度の調査で、回答した337社・グループの支出は合計1,997億円、1社平均5億9,300万円、経常利益に対して0.89%でした。経団連のこの支出調査は2017年度の結果が最後の公表です。
Q5. 企業はNPOとどれくらい連携していますか?
経団連の2024年のアンケートでは、社会貢献活動で社外の組織と連携している企業が88%で、そのうち87%がNPO・NGOと連携していました。連携の形は、寄付や資源の提供が86%、プロジェクトを一緒に行う形が69%です。
Q6. 自然共生サイトへの企業の支援は、どのように証明されますか?
環境省が「自然共生サイトに係る支援証明書」を発行しています。令和7年度は13枚が発行され、発行手数料は1申請あたり99,000円(税込)です。有償で行った支援は対象になりません。
出典台帳
資料の中で数字が違う箇所
世界のサステナブル投資は、GSIAの2022年の報告の30.3兆米ドルと、2024年の報告の16.7兆米ドルがありますが、2024年の報告は方法を変えた別の集計で、GSIAは比べられないとしています。GPIFのESG指数に基づく運用資産額は2025年3月末の約18.2兆円、2026年3月末の約12.4兆円で、JSIFの調査の残高(2025年3月末に前年から7.4%増)とは対象も時点も違います。自然共生サイトの申請主体の割合(企業52%)は合計485か所の時点の資料の値で、610か所になった2026年6月30日の割合ではありません。
このページで扱っていないこと
個別の企業のESGの評価や格付け、TNFD(自然関連財務情報開示タスクフォース)に沿って開示している企業の数、投資の勧めは扱っていません。日本の機関のPRI署名数はPRIの年次報告に国別の数がないため、佐賀県内でSSBJ基準の義務化の対象になる会社の数は一次資料が見つかっていないため、載せていません。2018年度以降の企業全体の社会貢献活動の支出額は、経団連の支出調査がないため載せていません。数字の増減の理由や、制度の評価も扱っていません。
このページのデータの引用・ご相談
このページの数字の引用、企業の研修・社員ボランティア・自然共生サイトの支援についてのご相談は、お問い合わせフォーム、またはinfo@karatsu-f-f.comからお寄せください。
このページについて
作成:小嶋宏明(NPO法人唐津Farm&Food 副理事)/お問い合わせ:info@karatsu-f-f.com(お問い合わせフォーム)/公開:2026年10月30日/Markdown版:esg-csr-csv-data.mdこのページはAIと一緒に作っています。作り方はこのデータバンクとAIをご覧ください。
関連リンク
▶ Karatsu Data Bank(唐津データバンク)
▶ ホテルのサステナビリティのデータ
▶ 寄付とふるさと納税のデータ
▶ 生物多様性のデータ
▶ 法人共創(当法人の事業)
▶ ESG, CSR and CSV in Numbers (English)